
Kənd təsərrüfatında 26 illik vergi güzəşti dəyişdirilir
Azərbaycanda kənd təsərrüfatı istehsalçıları üçün uzun illərdir qüvvədə olan vergi güzəştlərinin dəyişdirilməsi nəzərdə tutulur.
- Kənd təsərrüfatında 26 illik vergi güzəşti dəyişdirilir
- Vergi güzəşti 100 faizdən 90 faizə endiriləcək
- Dövlət Vergi Xidməti dəyişikliklərin səbəbini açıqlayıb
- “Gəlir və mənfəətin yalnız 10 faizi vergiyə cəlb ediləcək”
- Heyvan idxalına yeni ƏDV güzəşti təklif olunur
- Kökəltmə məqsədilə heyvan idxalı üç il vergidən azad ediləcək
- Kiçik fermerlər yeni vergi qaydalarından narazıdırlar
- Gübrə, toxum, texnika və su çatışmazlığı problemləri
- “Həyətində alma yetişdirən kəndli də vergi ödəyə bilər”
- Vergi Məcəlləsinin 102.1.11-ci maddəsi dəyişdirilir
- 1000 manatlıq alma satışından 20 manat vergi tutula bilər
- Sahibkar vergi dəyişikliklərini tənqid edib
- “Alma ağacına da VÖEN verilsə, təəccüblənmərəm”
- İqtisadçılar yeni vergilərin kiçik fermerlərə təsirindən narahatdırlar
- Vergi uçotu fermerlər üçün əlavə çətinlik yarada bilər
- Kənd təsərrüfatında mənfəətlə işləyən müəssisələrin sayı azalır
- Zərərlə işləyən müəssisələrin sayı 16,7 faiz artıb
- Fərdi fermer təsərrüfatlarının sayı 21,6 faiz azalıb
- Yeni vergilər torpaqların birləşdirilməsinə təzyiq vasitəsi ola bilərmi?
- Torpaq sahələrinin sərhədləri yenidən müəyyənləşdirilə bilər
- Beş hektardan az torpağı olan fermerlərlə bağlı narahatlıq
2001-ci ilin əvvəlindən kənd təsərrüfatı sektoru torpaq vergisi istisna olmaqla, gəlir, mənfəət, əlavə dəyər vergisi (ƏDV) və sadələşdirilmiş vergidən tam azad edilib.
Vergi Məcəlləsinə təklif olunan dəyişikliklərə əsasən, 2027-ci il yanvarın 1-dən gəlir və mənfəət vergisi üzrə tam azadolma mexanizmi ləğv ediləcək.
Vergi güzəşti 100 faizdən 90 faizə endiriləcək
Yeni layihəyə əsasən, kənd təsərrüfatı istehsalçıları üçün mövcud 100 faizlik vergi azadolmasını beş il müddətinə 90 faizlik güzəşt əvəz edəcək.
Bu dəyişiklik nəticəsində istehsalçıların əldə etdikləri gəlir və ya mənfəətin 10 faizi ümumi qaydada vergiyə cəlb olunacaq.
Dövlət Vergi Xidməti dəyişikliklərin səbəbini açıqlayıb
Dövlət Vergi Xidmətinin rəisi Orxan Nəzərli bildirib ki, kənd təsərrüfatında uzun illər tətbiq edilən vergi güzəştlərinin iqtisadi səmərəliliyi təhlil olunub.
Onun sözlərinə görə, aparılan təhlillərin nəticələri və sektorun hazırkı inkişaf səviyyəsi vergitutmaya yeni yanaşmanın tətbiqi üçün imkanların yarandığını göstərir.
“Gəlir və mənfəətin yalnız 10 faizi vergiyə cəlb ediləcək”
Orxan Nəzərli bildirib ki, təklif olunan dəyişikliklərə əsasən, 2027-ci ildən beş il müddətinə 90 faizlik güzəşt tətbiq olunacaq.
Xidmət rəisi bunun istehsalçıların gəlir və ya mənfəətinin yalnız 10 faizinin ümumi qaydada vergiyə cəlb edilməsi demək olduğunu vurğulayıb.
O, sadələşdirilmiş vergi üzrə tam azadolmanın müddətinin daha beş il uzadılacağını da açıqlayıb.
Heyvan idxalına yeni ƏDV güzəşti təklif olunur
Dövlət Vergi Xidmətinin rəisi kənd təsərrüfatı ilə bağlı daha bir güzəşt mexanizminin nəzərdə tutulduğunu bildirib.
Bu dəyişiklik heyvandarlıq sektorunu əhatə edir.
Kökəltmə məqsədilə heyvan idxalı üç il vergidən azad ediləcək
Orxan Nəzərlinin sözlərinə görə, kökəltmə məqsədilə heyvanların idxalının üç il müddətinə əlavə dəyər vergisindən azad olunması təklif edilir.
Beləliklə, gəlir və mənfəət vergisi üzrə güzəştlərin azaldılması ilə yanaşı, sadələşdirilmiş vergi üzrə azadolmanın uzadılması və heyvandarlıq sahəsində yeni idxal güzəşti nəzərdə tutulur.
Kiçik fermerlər yeni vergi qaydalarından narazıdırlar
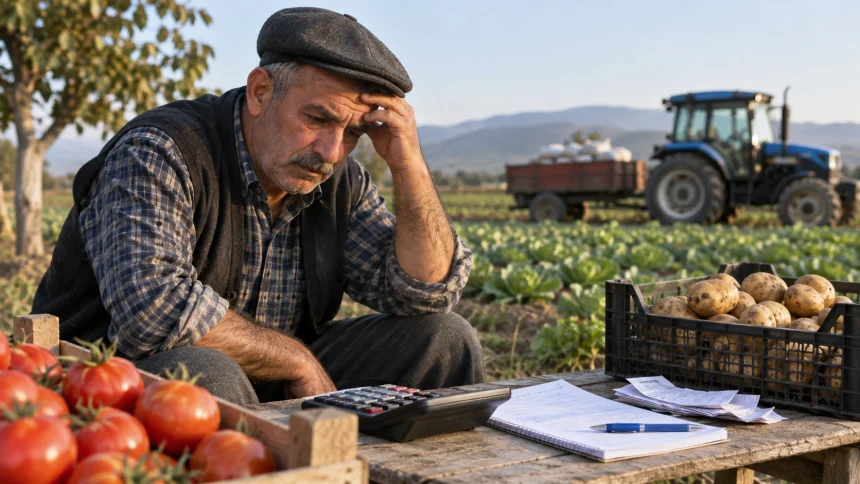
Gözlənilən dəyişikliklər kiçik fermer təsərrüfatlarının sahibləri arasında narazılıq yaradıb.
Fermerlər bildirirlər ki, indiyədək vergilərdən tam azad olunmaları belə onların kifayət qədər gəlir əldə etməsinə imkan verməyib.
Onların sözlərinə görə, kənd təsərrüfatında istehsal xərcləri ildən-ilə artır.
Gübrə, toxum, texnika və su çatışmazlığı problemləri
Kiçik təsərrüfat sahibləri keyfiyyətli gübrə və toxum əldə etməkdə çətinlik çəkdiklərini bildirirlər.
Əkin-biçin mövsümündə kənd təsərrüfatı texnikasının tapılması da fermerlərin qarşılaşdıqları problemlər sırasındadır.
Bundan başqa, anomal iqlim şəraiti və su çatışmazlığı məhsuldarlığın azalmasına səbəb olur.
Fermerlərin sözlərinə görə, bütün bu xərclərə və çətinliklərə baxmayaraq, yetişdirdikləri məhsullar ucuz qiymətə alınır.
Nəticədə onların əldə etdikləri mənfəət ilboyu dolanışıqlarını təmin etmək üçün kifayət etmir.
Kiçik fermerlər yeni vergilərin və əlavə bürokratik prosedurların vəziyyətlərini daha da çətinləşdirəcəyini düşünürlər.
“Həyətində alma yetişdirən kəndli də vergi ödəyə bilər”
Sahibkar Vəli Əliyev sosial şəbəkədəki paylaşımında Vergi Məcəlləsinə təklif olunan dəyişikliklərin kənd təsərrüfatı məhsullarını satan fiziki şəxslərə mümkün təsirini izah edib.
O, layihədə xüsusi diqqət tələb edən iki məqamın olduğunu bildirib.
Vergi Məcəlləsinin 102.1.11-ci maddəsi dəyişdirilir
Sahibkarın diqqət çəkdiyi birinci məsələ Vergi Məcəlləsinin 102.1.11-ci maddəsinə təklif olunan dəyişiklikdir.
Bu dəyişiklik tam vergi azadolmasının aradan qaldırılmasını və hesablanan verginin 90 faizinin güzəştə şamil edilməsini nəzərdə tutur.
İkinci məsələ isə Vergi Məcəlləsinin 101.6-cı maddəsi ilə bağlıdır.
Həmin maddə vergi orqanında uçotda olmayan fiziki şəxslərin müəyyən malların satışından əldə etdikləri gəlirlərdən 2 faiz vergi tutulmasını nəzərdə tutur.
1000 manatlıq alma satışından 20 manat vergi tutula bilər
Vəli Əliyevin sözlərinə görə, indiyədək kənd təsərrüfatı məhsullarını birbaşa istehsal edən fiziki şəxslərin gəlirləri vergidən azad olduğu üçün 2 faizlik vergi onlara tətbiq edilmirdi.
Sahibkar hesab edir ki, tam azadolmanın ləğvi həmin şəxslərin məhsul satışından əldə etdikləri gəlirlərə də bu verginin tətbiqi ehtimalını yaradır.
O, nümunə olaraq həyətində bir neçə alma ağacı yetişdirən kəndlini göstərib.
Vəli Əliyevin izahına görə, kəndli məhsulunu tədarükçü müəssisəyə 1000 manata satarsa, təklif olunan dəyişikliklərin qarşılıqlı tətbiqi nəticəsində həmin məbləğdən 20 manat vergi tutulması ehtimalı yarana bilər.
Sahibkar vurğulayıb ki, belə halda vergi mənfəətdən deyil, satış məbləğindən hesablanır və kəndlinin çəkdiyi xərclər nəzərə alınmır.
Sahibkar vergi dəyişikliklərini tənqid edib
Vəli Əliyev hesab edir ki, dövlət büdcəsinin gəlirlərini artırmaq üçün yeni mənbələrin axtarışı artıq kəndlilərin şəxsi təsərrüfatlarına qədər çatıb.
O, uzun illər kənd təsərrüfatının inkişafı, ərzaq təhlükəsizliyi və yerli istehsalın dəstəklənməsi barədə danışıldığını xatırladıb.
“Alma ağacına da VÖEN verilsə, təəccüblənmərəm”
Sahibkar paylaşımında kəndlinin həyətində yetişdirdiyi bir neçə yeşik almanın da büdcə gəlirlərinin artırılmasına töhfə verə biləcəyini istehza ilə qeyd edib.
O bildirib ki, bu gedişlə alma ağacına belə vergi ödəyicisinin eyniləşdirmə nömrəsinin verilməsi təklif olunsa, təəccüblənməz.
Vəli Əliyev təklif olunan dəyişikliklərin ciddi şəkildə gizli saxlanıldığını da iddia edib.
İqtisadçılar yeni vergilərin kiçik fermerlərə təsirindən narahatdırlar
İqtisadçıların fikrincə, kənd təsərrüfatında gəlir və mənfəətin dəqiq müəyyənləşdirilməsi mürəkkəb prosesdir.
Bunun üçün təsərrüfatlarda ilk növbədə uçot sistemi qurulmalıdır.
Vergi uçotu fermerlər üçün əlavə çətinlik yarada bilər
Gəlir və xərclərin hesablanması, vergi ödəyicisi kimi qeydiyyatdan keçmək və gəlirləri bəyan etmək kiçik fermerlər üçün çətin prosedurlara çevrilə bilər.
İqtisadçılar hesab edirlər ki, belə çətinliklər nəticəsində bəzi kiçik fermerlər kənd təsərrüfatı fəaliyyətini dayandırmaq məcburiyyətində qala bilərlər.
Kənd təsərrüfatında mənfəətlə işləyən müəssisələrin sayı azalır
Dövlət Statistika Komitəsinin məlumatlarına əsasən, kənd təsərrüfatında mənfəətlə işləyən müəssisələrin sayı azalır, zərərlə fəaliyyət göstərənlərin sayı isə artır.
2025-ci ildə kənd təsərrüfatı sahəsində fəaliyyət göstərən 1060 müəssisədən 825-i mənfəətlə, 77-si isə zərərlə işləyib.
Zərərlə işləyən müəssisələrin sayı 16,7 faiz artıb
2024-cü illə müqayisədə 2025-ci ildə mənfəətlə işləyən kənd təsərrüfatı müəssisələrinin sayı 4,8 faiz azalıb.
Eyni dövrdə zərərlə fəaliyyət göstərən müəssisələrin sayı 16,7 faiz artıb.
2025-ci ildə kənd təsərrüfatı müəssisələrinin göstəriciləri
1 060
Ümumi müəssisə sayı
825
Mənfəətlə işləyən
77
Zərərlə işləyən
Fərdi fermer təsərrüfatlarının sayı 21,6 faiz azalıb
Dövlət Statistika Komitəsinin məlumatları fərdi sahibkar təsərrüfatlarının sayında da azalma olduğunu göstərir.
2025-ci ilin sonunda kənd təsərrüfatı sahəsində 577 fərdi sahibkar təsərrüfatı qeydə alınıb.
Bu göstərici 2024-cü illə müqayisədə 21,6 faiz azdır.
Yeni vergilər torpaqların birləşdirilməsinə təzyiq vasitəsi ola bilərmi?
Son dövrlərdə hökumət kiçik təsərrüfatların səmərəliliyinin aşağı olduğunu əsas gətirərək kənd təsərrüfatına yararlı torpaq sahələrinin birləşdirilməsi məsələsini gündəmə gətirib.
Bu məqsədlə Torpaq Məcəlləsinə dəyişiklik edilməsi barədə təkliflər irəli sürülüb.
Torpaq sahələrinin sərhədləri yenidən müəyyənləşdirilə bilər
Təkliflərə əsasən, torpaq mülkiyyətçilərinin razılığı və torpaq sahələrinin ekvivalent bazar dəyəri nəzərə alınmaqla, sahələr birləşdirilə, bölünə və onların sərhədləri yenidən müəyyən edilə bilər.
Bu proses nəticəsində torpaq sahələri üzərində mülkiyyət hüquqlarının yenidən rəsmiləşdirilməsi nəzərdə tutulur.
Beş hektardan az torpağı olan fermerlərlə bağlı narahatlıq
Ekspertlər hesab edirlər ki, yeni vergi qaydaları beş hektardan az torpaq sahəsinə malik kəndlilərə təzyiq vasitəsi kimi istifadə oluna bilər.
Onların fikrincə, vergi və uçot tələblərinin yaratdığı çətinliklər kiçik torpaq sahiblərini torpaqların birləşdirilməsinə razılıq verməyə məcbur edə bilər.
Ekspertlər bu ehtimalı mövcud şəraitdə kiçik pay torpaqlarında mənfəətlə işləməyin çətin olması ilə əlaqələndirirlər.
Beləliklə, 2027-ci ildən nəzərdə tutulan vergi dəyişiklikləri kənd təsərrüfatında tam azadolma mexanizminin dəyişdirilməsi ilə yanaşı, kiçik fermerlərin gəlirləri, vergi uçotu və torpaq mülkiyyəti ilə bağlı narahatlıqları da gündəmə gətirib.